

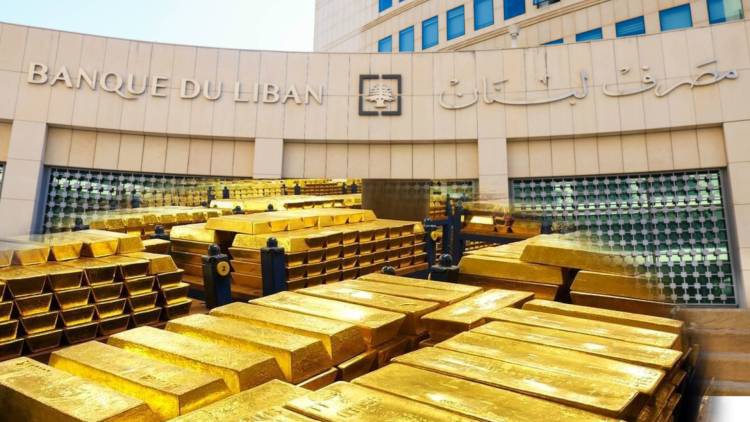
ذهب لبنان في مواجهة الانهيار: لماذا لم يحمِ الاحتياطي الليرة؟
عبد الفتاح خطاب - يمتلك لبنان احتياطياً ذهبياً راكمته الدولة على مدى عقود، لكن هذه الثروة لم تمنع انهيار الليرة منذ عام 2019، ولم تحل أزمة الودائع المصرفية التي لا يزال المودعون يتحملون تبعاتها. والمفارقة أن الذهب، الذي بقي بمنأى عن الاستنزاف المباشر بفضل قيود قانونية، بات اليوم محوراً لنقاش اقتصادي وتشريعي حول إمكان استخدامه في معالجة الخسائر المالية وإعادة بناء الثقة بالنظام المصرفي.
فكيف انهارت عملة بلد يمتلك مئات الأطنان من الذهب؟ وهل كان بالإمكان توظيف هذا الاحتياطي للحد من الانهيار، أم أن استخدامه من دون إصلاحات جذرية كان سيؤدي إلى استنزاف ثروة سيادية من دون معالجة أسباب الأزمة؟
الذهب بين الثروة والسيولة
يمتلك مصرف لبنان نحو 286.8 طناً من الذهب، تعادل قرابة 9.22 ملايين أونصة تروي. وتتغير القيمة السوقية لهذا الاحتياطي تبعاً لتقلبات الأسعار العالمية؛ ولذلك لا يمكن التعامل مع تقدير قيمته بالدولار باعتباره رقماً ثابتاً. وبالاستناد إلى سعر يتجاوز 4,100 دولار للأونصة، تقترب القيمة الحسابية للاحتياطي من 38.5 مليار دولار، قبل احتساب أي تكاليف محتملة للبيع أو اختلاف السعر عند التنفيذ.
ويُعد هذا الاحتياطي من أكبر احتياطيات الذهب في العالم العربي. أما بالنسبة إلى مكان حفظه، فتشير البيانات إلى أن نحو 40.2% منه موجود في الولايات المتحدة (فورت نوكس)، فيما يُحفظ الباقي في خزائن مصرف لبنان.
ومع ذلك، لم تمنع هذه الثروة انهيار الليرة وفقدانها القسم الأكبر من قيمتها، في أزمة دفعت شرائح واسعة من اللبنانيين إلى الفقر، وقيّدت قدرة المودعين على الوصول إلى أموالهم. ولا تكمن المفارقة في أن الذهب فقد قيمته، بل في أن امتلاكه لم يوفر تلقائياً الدولارات اللازمة لتغطية الالتزامات المالية أو للحفاظ على استقرار سعر الصرف.
نهاية قاعدة الذهب لا تعني نهاية دور الاحتياطيات
يرتبط الاعتقاد بأن الذهب يحمي العملة مباشرة بتجارب تاريخية كان فيها إصدار النقد أو تحويله مرتبطاً بقواعد محددة للذهب. لكن الأنظمة النقدية الحديثة لا تقوم، في معظمها، على حق حامل العملة في استبدالها بوزن محدد من المعدن الأصفر.
وقد مثّل نظام بريتون وودز، الذي أُنشئ بعد الحرب العالمية الثانية، نموذجاً مختلفاً عن قاعدة الذهب الكلاسيكية؛ إذ ارتبطت العملات بالدولار، بينما أمكن تحويل الدولار إلى الذهب للسلطات النقدية الأجنبية وفق قواعد النظام. وانتهت قابلية التحويل الرسمية للدولار إلى الذهب عام 1971، لتتكرس لاحقاً أنظمة نقدية لا تستند إلى تغطية ذهبية مباشرة للعملات.
في هذا الإطار، لا يتحدد سعر صرف العملة بمجرد حجم الأصول الموجودة في خزائن الدولة أو مصرفها المركزي، بل يتأثر أيضاً بتدفقات العملات الأجنبية، وميزان المدفوعات، والسياسة النقدية والمالية، وقدرة الاقتصاد على الإنتاج والتصدير، ومستوى الدين العام، والثقة بمؤسسات الدولة وسيادة القانون.
ولا يعني ذلك أن الذهب فقد أهميته؛ فهو أصل احتياطي يمكن أن يدعم الثقة والقدرة الائتمانية، وقد يُستخدم في ظروف معينة لتوفير السيولة أو الحصول على تمويل. لكنه لا يتحول تلقائياً إلى دولارات متاحة، ولا يضمن وحده استقرار العملة، خصوصاً عندما تكون الأزمة مرتبطة باختلالات مالية ومصرفية عميقة.
أزمة لبنان: أكثر من نقص في الدولار
عندما انهار النظام المالي اللبناني عام 2019، لم تكن الأزمة مجرد نقص مؤقت في السيولة الدولارية، بل أزمة مركبة جمعت بين شح العملات الأجنبية، وتراكم الخسائر لدى مصرف لبنان والمصارف التجارية، واختلال المالية العامة، وتراجع الثقة بالدولة ومؤسساتها.
ومع انحسار تدفقات الدولار وفرض القيود على السحوبات والتحويلات المصرفية، اتجه الأفراد والشركات إلى العملات الأجنبية، فيما تراجعت قيمة الليرة بشدة وارتفعت الأسعار وفقدت المداخيل والمدخرات جزءاً كبيراً من قوتها الشرائية.
وفي هذه الظروف، لم يكن وجود احتياطي ذهبي كبير كافياً لتغطية الالتزامات المصرفية أو ضمان استقرار سعر الصرف. فالأزمة لم تكن مرتبطة فقط بغياب السيولة القابلة للاستخدام، بل أيضاً بالفجوة بين التزامات النظام المصرفي وأصوله المتاحة فعلياً، وبكيفية توزيع الخسائر بين الدولة ومصرف لبنان والمصارف والمودعين.
ومن هنا، فإن السؤال ليس فقط لماذا لم يُستخدم الذهب لإنقاذ الليرة، بل ما إذا كان استخدامه، لو حصل، سيعالج أسباب الانهيار أم سيمنح النظام المالي سيولة مؤقتة من دون تسوية الخسائر التي راكمها.
القانون 42: حماية الاحتياطي وحدود استخدامه
شكّل القانون رقم 42 الصادر في 24 أيلول 1986 محطة أساسية في حماية الذهب اللبناني. فقد وضع قيوداً على التصرف باحتياطيات الذهب لدى مصرف لبنان، بحيث لا يمكن التعامل معها باعتبارها أصلاً متاحاً للسلطات التنفيذية أو للمصرف المركزي من دون المرور بالمسار التشريعي المطلوبة.
وجاء هذا التشريع خلال الحرب الأهلية، في سياق سعي إلى حماية الثروة الذهبية من الاستنزاف. وقد اكتسبت هذه الحماية أهمية إضافية بعد الأزمة المالية، حين طُرحت أفكار لاستخدام الذهب في تمويل التعافي أو المساهمة في تسديد الودائع.
لكن القانون لا يعني أن الذهب غير قابل للاستخدام في جميع الظروف؛ إذ يمكن من حيث المبدأ فتح الباب أمام التصرف به من خلال تشريع خاص يصدر عن مجلس النواب، مع مراعاة النص القانوني والضوابط التي تحكم أي عملية من هذا النوع.
وهنا تظهر المفارقة القانونية والاقتصادية معاً. فالقيد التشريعي يحول دون التصرف الأحادي بالاحتياطي، لكنه يحد أيضاً من قدرة السلطات على استخدامه مباشرة لتوفير تمويل إضافي في أوقات الأزمات. غير أن هذا القيد لا يمكن اعتباره سبباً حاسماً لانهيار الليرة، كما لا يمكن الجزم بأن السماح باستخدام الذهب كان سيمنع الانهيار أو يوقف تراجع العملة.
فحتى لو أمكن تحويل جزء من الذهب إلى دولارات، فإن أثر ذلك كان سيتوقف على حجم المبلغ المستخدم، والجهة التي ستتلقاه، وطريقة توظيفه، ومدى ارتباط العملية بخطة موثوقة لمعالجة الخسائر المصرفية والمالية العامة.
ثلاث مسارات لمستقبل الذهب
أعاد الانهيار المالي طرح سؤال مصير الذهب اللبناني، وسط تباين في المواقف بين من يرى فيه مصدراً محتملاً لتمويل استعادة الودائع، ومن يدعو إلى استخدامه أداة مالية من دون بيعه، ومن يعتبر الحفاظ عليه أولوية لا يجوز المساس بها قبل استكمال الإصلاحات.
- المسار الأول (البيع الجزئي والتسييل): يقوم على تعديل الإطار القانوني بما يسمح ببيع جزء من الاحتياطي وتخصيص عائداته للمساهمة في تسديد الودائع أو معالجة جانب من الخسائر المصرفية. غير أن البيع ينطوي على مخاطر كبيرة إذا استُخدمت العائدات من دون تحديد المسؤوليات عن الخسائر ومن دون رقابة مستقلة، إذ قد تنفد الأموال وتظل المشكلة الهيكلية قائمة.
- المسار الثاني (التوظيف والاستثمار بضمان الذهب): يقوم على توظيف الذهب أو استخدامه ضمانة للحصول على تمويل بدلاً من بيعه مباشرة (مثل تأجيره أو استثماره في الأسواق العالمية). غير أن هذا المسار يحمل مخاطر التعثر والتزامات قد تعرض الأصل نفسه للخطر إذا لم تكن العوائد مضمونة.
- المسار الثالث (التحفظ والحماية الاستراتيجية): يتمثل في الحفاظ على الاحتياطي باعتباره أصلاً استراتيجياً طويل الأجل للأجيال المقبلة، ولا يجوز المساس به قبل استكمال الإصلاحات المالية والتوافق على خطة تعافٍ شاملة.
مقترح معهد التمويل الدولي: بين التسييل والاستثمار
امتد النقاش حول الذهب اللبناني إلى الأوساط المالية الدولية. ففي خريف عام 2025، برز مقترح طرحه غاربس إيراديان، كبير اقتصاديي منطقة الشرق الأوسط وشمال أفريقيا في معهد التمويل الدولي، ضمن تصور أوسع لمعالجة أزمة الودائع وإعادة بناء القطاع المصرفي اللبناني.
وتضمن التصور بيع نحو 100 طن من الذهب (بقيمة تقديرية بلغت 14 مليار دولار حينها) لتوفير موارد تساعد المصارف على تسديد ودائع صغار المودعين على أقساط، إضافة إلى توظيف كمية إضافية (بقيمة 16 مليار دولار) في الخارج لتحقيق عائد سنوي متوقع. وجاء هذا المقترح شاملاً لإصلاحات مالية ومصرفية وتدقيق في الحسابات، ليطرح الذهب كأداة ضمن حزمة إصلاحية كاملة لا كحل منفرد.
الذهب لا يعوّض غياب الإصلاح
تكشف التجربة اللبنانية أن امتلاك احتياطي ذهبي كبير لا يكفي لحماية العملة عندما تتراكم الاختلالات المالية والمصرفية وتتراجع الثقة بمؤسسات الدولة. فالذهب أصل استراتيجي يمكن أن يسهم في دعم الاستقرار وتوفير التمويل، لكنه لا يعوّض نقص السيولة الدولارية، ولا يمحو الخسائر المصرفية، ولا يضمن استعادة الودائع أو استقرار سعر الصرف.
فالاحتفاظ بالذهب من دون معالجة الأزمة لا يعيد الودائع، كما أن بيعه لا يضمن استعادة الأموال أو منع تكرار الانهيار. وبين هذين الخيارين، تكمن الأولوية في إصلاح النظام المالي وتحديد المسؤوليات عن خسائره.
الذهب لا يحمي وطناً تهاوت مؤسساته!





التعليقات (0)
تعليقات الـ Facebook